Domain stahlbau-gmbh.de kaufen?
Wir ziehen mit dem Projekt
stahlbau-gmbh.de um.
Sind Sie am Kauf der Domain
stahlbau-gmbh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stahlbau-gmbh.de kaufen?
Wie hoch ist die Körperschaftsteuer einer GmbH?
Wie hoch die Körperschaftsteuer einer GmbH ist, hängt von ihrem Gewinn ab. Der reguläre Körperschaftsteuersatz beträgt in Deutschland 15%. Für Gewinne bis zu 200.000 Euro gilt ein ermäßigter Steuersatz von 15%. Gewinne über 200.000 Euro werden mit dem regulären Steuersatz von 15% besteuert. Es gibt jedoch auch regionale Unterschiede, da die Körperschaftsteuer von den Bundesländern festgelegt wird. **
Wie hoch ist die Körperschaftsteuer bei einer GmbH?
Wie hoch die Körperschaftsteuer bei einer GmbH ist, hängt vom Gewinn der Gesellschaft ab. Der reguläre Körperschaftsteuersatz beträgt in Deutschland 15%. Allerdings können je nach Gewinnhöhe und verschiedenen steuerlichen Regelungen auch andere Sätze zur Anwendung kommen. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für eine GmbH zu ermitteln. In jedem Fall sollte die Körperschaftsteuer fristgerecht und korrekt an das Finanzamt abgeführt werden, um mögliche Strafen oder Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
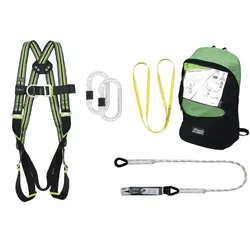
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
VEVOR Rohrständer mit Rollenkopf 1134kg Tragkraft Rohrstütze für 51–914mm, Rohrbock für Schweißen Metallverarbeitung & Holzbearbeitung, Kohlenstoffstahl, 86-132cm Höhenverstellbar, Faltbar & TragbarVEVOR Rohrständer mit Rollenkopf 1134kg Tragkraft Rohrstütze für 51–914mm, Rohrbock für Schweißen Metallverarbeitung & Holzbearbeitung, Kohlenstoffstahl, 86-132cm Höhenverstellbar, Faltbar & Tragbar Starke Unterstützung Stahlbetonrahmen Flexible Höhenverstellung Mühelose Rohrdrehung Hochleistungsunterstützung Passt auf eine Vielzahl von Rohren Maximale Tragfähigkeit: 2500 lbs / 1134 kg,Hauptmaterial: Q235 Kohlenstoffstahl,Höhenverstellbarer Bereich: 34 - 52 Zoll / 860 - 1320 mm,Artikelmodellnummer: RG1120A,Rohrdurchmesser: 2 - 36 Zoll / 51 - 914 mm159,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
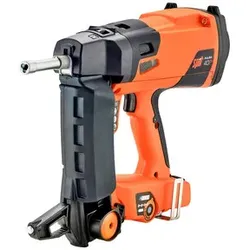
Gasnagler PULSA 40P+ Trocken-/StahlbauKraftvolle Gas-Nageltechnik für schnelle, staubfreie und effiziente Trockenbaumontagen Akku-Power für 10.000 Befestigungen: Weniger oft laden, länger arbeiten Zuverlässig und robust Maximale Produktivität: Mindestens 8 mal schneller als Dübeln für Serienbefestigungen 100 Joule Extra Power: Befestigungen in härtestem Stahl und Spannbeton Gelenke und Gesundheit schonen: fast staubfrei, mit wenig Vibration befestigen Geringer Anpressdruck: schnell und ermüdungsfrei arbeiten, insbesondere überkopf Keine Ausfallzeiten: bewährte und seit 30 Jahren immer wieder perfektionierte Technologie ETA-22/0439 für Nägel HC6-27 bis 65619,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **


Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Webinarvideo: CAD-Workshop - Von der Konstruktion zur Fertigung - Teil 1Eine Aufzeichnung des Webinars "Von der Konstruktion zur Fertigung Teil 1" mit Thomas Fischer. Mit DesignCAD lassen sich nicht allein zwei- und dreidimensionale Objekte zeichnen. DesignCAD erlaubt auch eine Aufbereitung des Objektes, von der Konstruktion bis hin zur Vorbereitung für die Fertigung. Am Beispiel einer Motorgondel wird gezeigt, wie dies zu machen ist. Im Teil I werden zunächst die einzelnen Bauteile vorbereitet. Inlusive des Manuskripts für die Konstruktion. Lassen Sie sich von den umfangreichen Möglichkeiten von DesignCAD überzeugen! DesignCAD ist ein einfaches und leistungsstarkes Programm zur Erstellung von Zeichnungen. Lernen Sie die Möglichkeiten kennen, wie Sie in DesignCAD einfach 3D-Objekte erstellen können. Das Webinar ist für alle Anwendergruppen (Einsteiger und Fortgeschrittene) ab der DesignCAD 3D MAX-Version 20 oder höher geeignet. Die gezeigten Themen...29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Webinarvideo: CAD-Workshop - Von der Konstruktion zur Fertigung - Teil 2Eine Aufzeichnung des Webinars "Von der Konstruktion zur Fertigung Teil 2" mit Thomas Fischer. Mit DesignCAD lassen sich nicht allein zwei- und dreidimensionale Objekte zeichnen. DesignCAD erlaubt auch eine Aufbereitung des Objektes, von der Konstruktion bis hin zur Vorbereitung für die Fertigung. Am Beispiel einer Motorgondel wird gezeigt, wie dies zu machen ist. Im zweiten Teil des Webinars von der Konstruktion bis zur Fertigung werden die im Teil I entworfenen Bauteile zusammengesetzt, angepasst und für die Weiterverarbeitung in einem nachfolgenden CAM-Programm aufbereitet. Inlusive des Manuskripts für die Konstruktion. Lassen Sie sich von den umfangreichen Möglichkeiten von DesignCAD überzeugen! DesignCAD ist ein einfaches und leistungsstarkes Programm zur Erstellung von Zeichnungen. Lernen Sie die Möglichkeiten kennen, wie Sie in DesignCAD einfach 3D-Objekte erstellen könn...29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Körperschaftsteuer einer GmbH?
Wie hoch die Körperschaftsteuer einer GmbH ist, hängt von ihrem Gewinn ab. Der reguläre Körperschaftsteuersatz beträgt in Deutschland 15%. Für Gewinne bis zu 200.000 Euro gilt ein ermäßigter Steuersatz von 15%. Gewinne über 200.000 Euro werden mit dem regulären Steuersatz von 15% besteuert. Es gibt jedoch auch regionale Unterschiede, da die Körperschaftsteuer von den Bundesländern festgelegt wird. **
-
Wie hoch ist die Körperschaftsteuer bei einer GmbH?
Wie hoch die Körperschaftsteuer bei einer GmbH ist, hängt vom Gewinn der Gesellschaft ab. Der reguläre Körperschaftsteuersatz beträgt in Deutschland 15%. Allerdings können je nach Gewinnhöhe und verschiedenen steuerlichen Regelungen auch andere Sätze zur Anwendung kommen. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für eine GmbH zu ermitteln. In jedem Fall sollte die Körperschaftsteuer fristgerecht und korrekt an das Finanzamt abgeführt werden, um mögliche Strafen oder Bußgelder zu vermeiden. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
VEVOR Rohrständer mit Rollenkopf 1134kg Tragkraft Rohrstütze für 51–914mm, Rohrbock für Schweißen Metallverarbeitung & Holzbearbeitung, Kohlenstoffstahl, 86-132cm Höhenverstellbar, Faltbar & TragbarVEVOR Rohrständer mit Rollenkopf 1134kg Tragkraft Rohrstütze für 51–914mm, Rohrbock für Schweißen Metallverarbeitung & Holzbearbeitung, Kohlenstoffstahl, 86-132cm Höhenverstellbar, Faltbar & Tragbar Starke Unterstützung Stahlbetonrahmen Flexible Höhenverstellung Mühelose Rohrdrehung Hochleistungsunterstützung Passt auf eine Vielzahl von Rohren Maximale Tragfähigkeit: 2500 lbs / 1134 kg,Hauptmaterial: Q235 Kohlenstoffstahl,Höhenverstellbarer Bereich: 34 - 52 Zoll / 860 - 1320 mm,Artikelmodellnummer: RG1120A,Rohrdurchmesser: 2 - 36 Zoll / 51 - 914 mm159,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasnagler PULSA 40P+ Trocken-/StahlbauKraftvolle Gas-Nageltechnik für schnelle, staubfreie und effiziente Trockenbaumontagen Akku-Power für 10.000 Befestigungen: Weniger oft laden, länger arbeiten Zuverlässig und robust Maximale Produktivität: Mindestens 8 mal schneller als Dübeln für Serienbefestigungen 100 Joule Extra Power: Befestigungen in härtestem Stahl und Spannbeton Gelenke und Gesundheit schonen: fast staubfrei, mit wenig Vibration befestigen Geringer Anpressdruck: schnell und ermüdungsfrei arbeiten, insbesondere überkopf Keine Ausfallzeiten: bewährte und seit 30 Jahren immer wieder perfektionierte Technologie ETA-22/0439 für Nägel HC6-27 bis 65619,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.