Domain stahlbau-gmbh.de kaufen?
Wir ziehen mit dem Projekt
stahlbau-gmbh.de um.
Sind Sie am Kauf der Domain
stahlbau-gmbh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stahlbau-gmbh.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
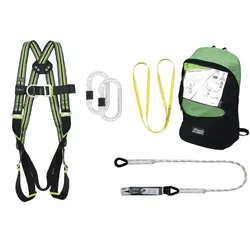
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
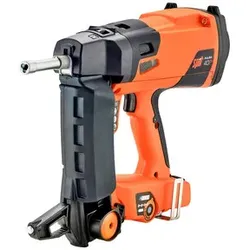
Gasnagler PULSA 40P+ Trocken-/StahlbauKraftvolle Gas-Nageltechnik für schnelle, staubfreie und effiziente Trockenbaumontagen Akku-Power für 10.000 Befestigungen: Weniger oft laden, länger arbeiten Zuverlässig und robust Maximale Produktivität: Mindestens 8 mal schneller als Dübeln für Serienbefestigungen 100 Joule Extra Power: Befestigungen in härtestem Stahl und Spannbeton Gelenke und Gesundheit schonen: fast staubfrei, mit wenig Vibration befestigen Geringer Anpressdruck: schnell und ermüdungsfrei arbeiten, insbesondere überkopf Keine Ausfallzeiten: bewährte und seit 30 Jahren immer wieder perfektionierte Technologie ETA-22/0439 für Nägel HC6-27 bis 65619,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Rohrständer mit Rollenkopf 1134kg Tragkraft Rohrstütze für 51–914mm, Rohrbock für Schweißen Metallverarbeitung & Holzbearbeitung, Kohlenstoffstahl, 86-132cm Höhenverstellbar, Faltbar & TragbarVEVOR Rohrständer mit Rollenkopf 1134kg Tragkraft Rohrstütze für 51–914mm, Rohrbock für Schweißen Metallverarbeitung & Holzbearbeitung, Kohlenstoffstahl, 86-132cm Höhenverstellbar, Faltbar & Tragbar Starke Unterstützung Stahlbetonrahmen Flexible Höhenverstellung Mühelose Rohrdrehung Hochleistungsunterstützung Passt auf eine Vielzahl von Rohren Maximale Tragfähigkeit: 2500 lbs / 1134 kg,Hauptmaterial: Q235 Kohlenstoffstahl,Höhenverstellbarer Bereich: 34 - 52 Zoll / 860 - 1320 mm,Artikelmodellnummer: RG1120A,Rohrdurchmesser: 2 - 36 Zoll / 51 - 914 mm159,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **


Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Webinarvideo: CAD-Workshop - Von der Konstruktion zur Fertigung - Teil 1Eine Aufzeichnung des Webinars "Von der Konstruktion zur Fertigung Teil 1" mit Thomas Fischer. Mit DesignCAD lassen sich nicht allein zwei- und dreidimensionale Objekte zeichnen. DesignCAD erlaubt auch eine Aufbereitung des Objektes, von der Konstruktion bis hin zur Vorbereitung für die Fertigung. Am Beispiel einer Motorgondel wird gezeigt, wie dies zu machen ist. Im Teil I werden zunächst die einzelnen Bauteile vorbereitet. Inlusive des Manuskripts für die Konstruktion. Lassen Sie sich von den umfangreichen Möglichkeiten von DesignCAD überzeugen! DesignCAD ist ein einfaches und leistungsstarkes Programm zur Erstellung von Zeichnungen. Lernen Sie die Möglichkeiten kennen, wie Sie in DesignCAD einfach 3D-Objekte erstellen können. Das Webinar ist für alle Anwendergruppen (Einsteiger und Fortgeschrittene) ab der DesignCAD 3D MAX-Version 20 oder höher geeignet. Die gezeigten Themen...29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Webinarvideo: CAD-Workshop - Von der Konstruktion zur Fertigung - Teil 2Eine Aufzeichnung des Webinars "Von der Konstruktion zur Fertigung Teil 2" mit Thomas Fischer. Mit DesignCAD lassen sich nicht allein zwei- und dreidimensionale Objekte zeichnen. DesignCAD erlaubt auch eine Aufbereitung des Objektes, von der Konstruktion bis hin zur Vorbereitung für die Fertigung. Am Beispiel einer Motorgondel wird gezeigt, wie dies zu machen ist. Im zweiten Teil des Webinars von der Konstruktion bis zur Fertigung werden die im Teil I entworfenen Bauteile zusammengesetzt, angepasst und für die Weiterverarbeitung in einem nachfolgenden CAM-Programm aufbereitet. Inlusive des Manuskripts für die Konstruktion. Lassen Sie sich von den umfangreichen Möglichkeiten von DesignCAD überzeugen! DesignCAD ist ein einfaches und leistungsstarkes Programm zur Erstellung von Zeichnungen. Lernen Sie die Möglichkeiten kennen, wie Sie in DesignCAD einfach 3D-Objekte erstellen könn...29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Gasnagler PULSA 40P+ Trocken-/StahlbauKraftvolle Gas-Nageltechnik für schnelle, staubfreie und effiziente Trockenbaumontagen Akku-Power für 10.000 Befestigungen: Weniger oft laden, länger arbeiten Zuverlässig und robust Maximale Produktivität: Mindestens 8 mal schneller als Dübeln für Serienbefestigungen 100 Joule Extra Power: Befestigungen in härtestem Stahl und Spannbeton Gelenke und Gesundheit schonen: fast staubfrei, mit wenig Vibration befestigen Geringer Anpressdruck: schnell und ermüdungsfrei arbeiten, insbesondere überkopf Keine Ausfallzeiten: bewährte und seit 30 Jahren immer wieder perfektionierte Technologie ETA-22/0439 für Nägel HC6-27 bis 65619,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Rohrständer mit Rollenkopf 1134kg Tragkraft Rohrstütze für 51–914mm, Rohrbock für Schweißen Metallverarbeitung & Holzbearbeitung, Kohlenstoffstahl, 86-132cm Höhenverstellbar, Faltbar & TragbarVEVOR Rohrständer mit Rollenkopf 1134kg Tragkraft Rohrstütze für 51–914mm, Rohrbock für Schweißen Metallverarbeitung & Holzbearbeitung, Kohlenstoffstahl, 86-132cm Höhenverstellbar, Faltbar & Tragbar Starke Unterstützung Stahlbetonrahmen Flexible Höhenverstellung Mühelose Rohrdrehung Hochleistungsunterstützung Passt auf eine Vielzahl von Rohren Maximale Tragfähigkeit: 2500 lbs / 1134 kg,Hauptmaterial: Q235 Kohlenstoffstahl,Höhenverstellbarer Bereich: 34 - 52 Zoll / 860 - 1320 mm,Artikelmodellnummer: RG1120A,Rohrdurchmesser: 2 - 36 Zoll / 51 - 914 mm159,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marti, Peter: BaustatikBaustatik , Grundlagen - Stabtragwerke - Flächentragwerke , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. korrigierte Auflage, Erscheinungsjahr: 20140212, Produktform: Leinen, Autoren: Marti, Peter, Auflage: 14002, Auflage/Ausgabe: 2. korrigierte Auflage, Seitenzahl/Blattzahl: 700, Abbildungen: 546 schwarz-weiße Abbildungen, 26 schwarz-weiße Tabellen, Keyword: Bauingenieur- u. Bauwesen; Tragwerk; Tragwerke, Fachschema: Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik~Statik, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ernst W. + Sohn Verlag, Verlag: Ernst W. + Sohn Verlag, Verlag: Ernst & Sohn, Länge: 287, Breite: 220, Höhe: 44, Gewicht: 2269, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783433029909, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dallmann, Raimond: Baustatik 2Baustatik 2 , Berechnung statisch unbestimmter Tragwerke , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20220715, Produktform: Leinen, Autoren: Dallmann, Raimond, Auflage: 22005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 192, Abbildungen: Komplett in Farbe, Keyword: bauingenieur grundwissen; bauingenieurwesen grundlagen; baukonstruktion buch; baukonstruktionslehre; bauphysik; baustatik berechnen; baustatik grundlagen, Fachschema: Bau / Bautechnik~Bautechnik~Mathematik / Technik, Ingenieurwissenschaften, Handwerk, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik~Mathematik für Ingenieure, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Educational: Engineering, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 229, Breite: 195, Höhe: 15, Gewicht: 502, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2340428, Vorgänger EAN: 9783446445024 9783446432307 9783446419988 9783446402751, eBook EAN: 9783446473874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 129749829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.